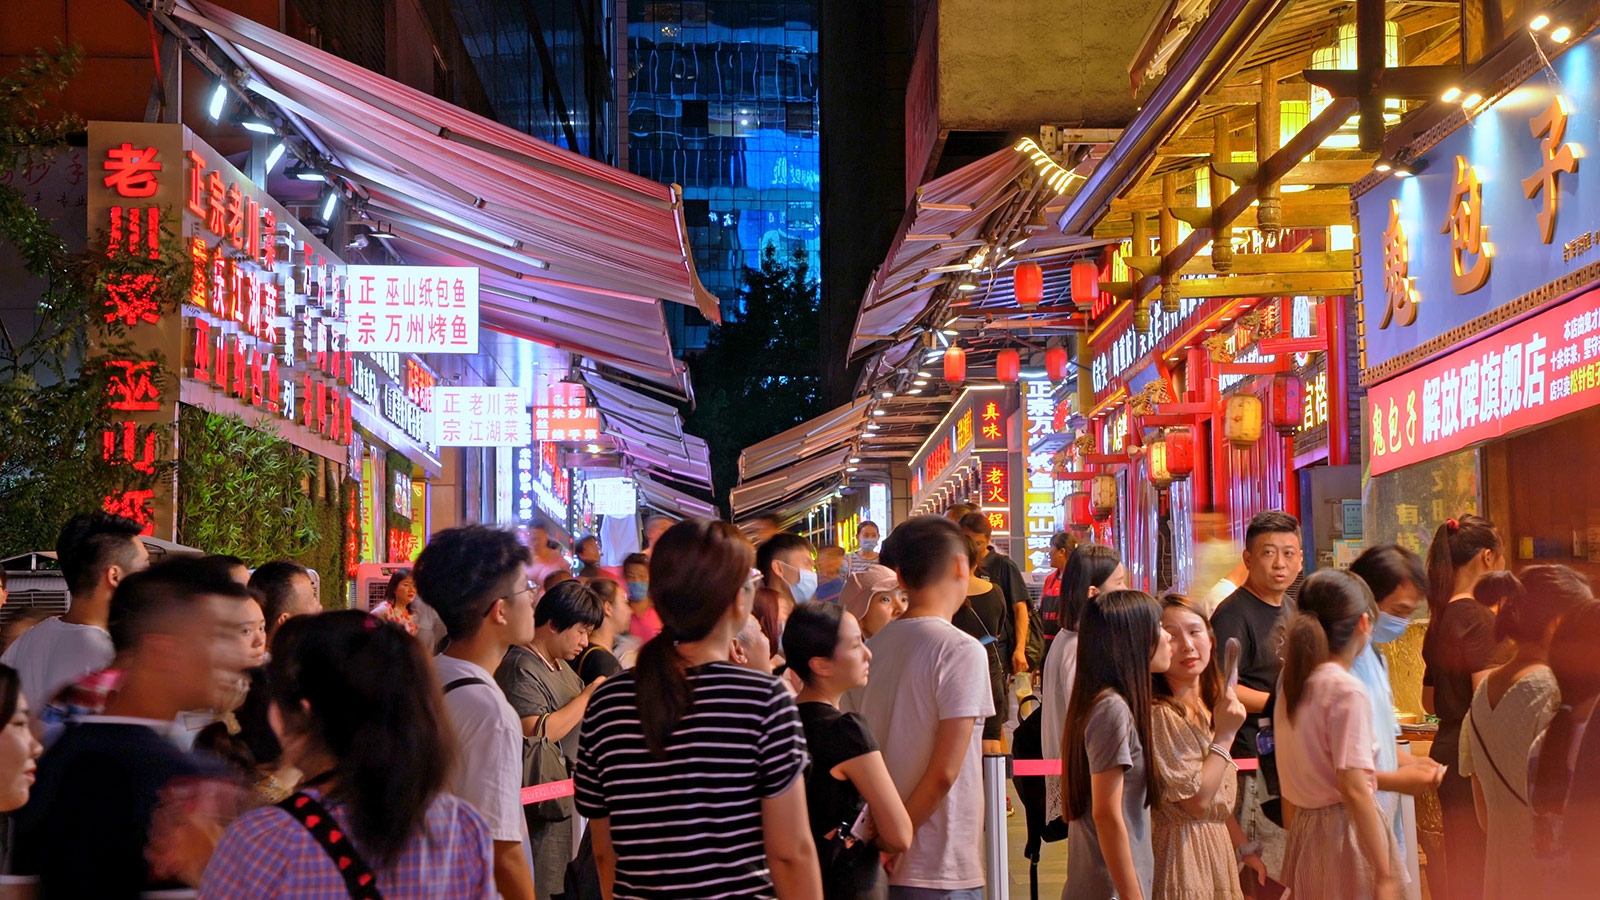
Det tar bara några sekunder att köpa en kinesisk eller sydkoreansk aktie från soffan hemma. Men det betyder inte nödvändigtvis att man förstår vad man har köpt.
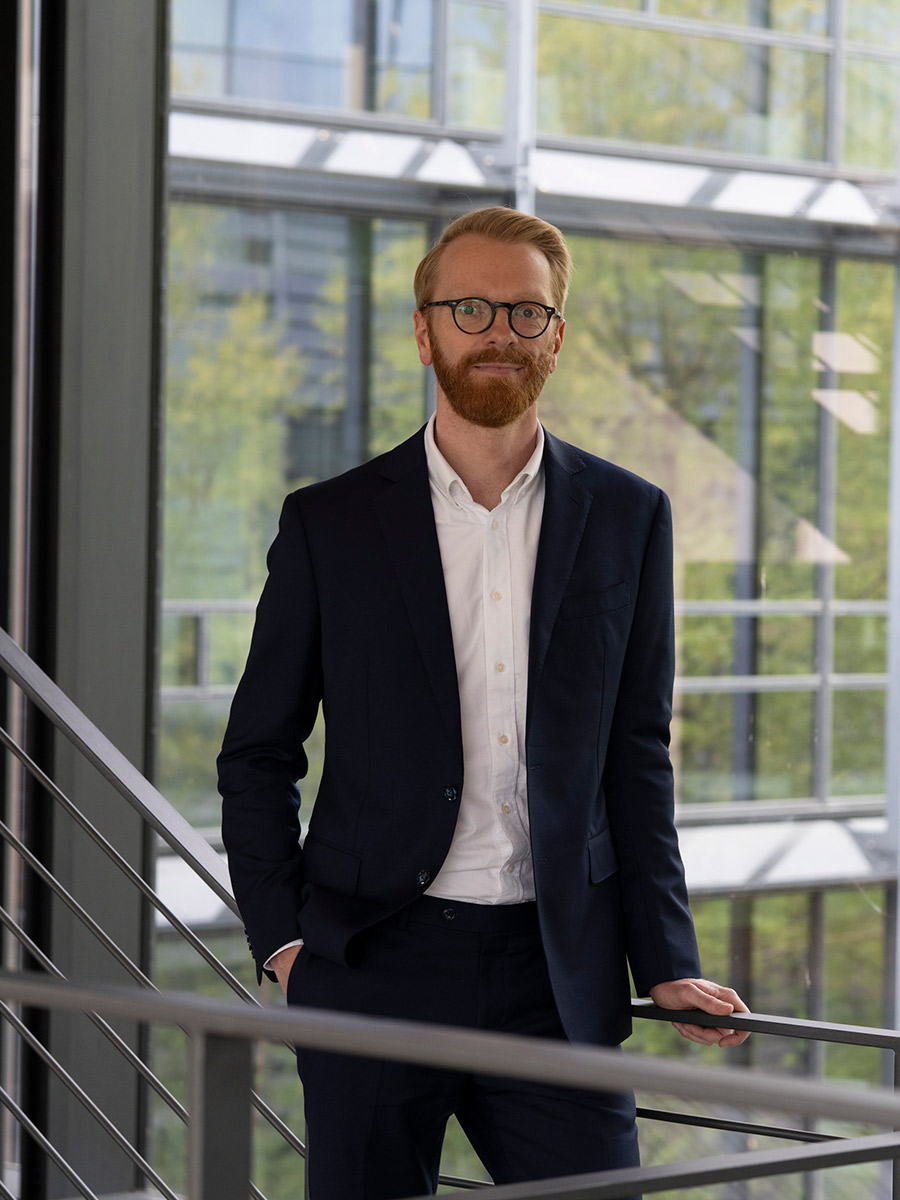
– Data kan berätta mycket om ett företag, men om man aldrig har varit i Kina eller Sydkorea vet man egentligen inte hur marknaderna fungerar, säger Jakob Zierau, portföljförvaltare med fokus på tillväxtmarknader, så kallade Emerging markets, på Nordea Asset Management.
Bakom aktiekursen och bokslutet finns nämligen ett företag som formats av det samhälle och den kultur där det verkar. Hur ser ledningen på omvärlden? Hur förhåller sig bolaget till utländska investerare? Och stämmer verkligheten på marknaden överens med den investeringsberättelse som ser övertygande ut på papper?
Det är några av anledningarna till att Jakob Zierau och hans kollegor reser ut till de marknader där de investerar.
– När vi träffar företagen själva kan vi ställa de frågor som är viktiga utifrån vårt sätt att investera. Annars blir vi i större utsträckning beroende av vilka frågor de stora investmentbankerna ställer till företagen, och det är inte nödvändigtvis samma saker som vi lägger störst vikt vid, säger Jakob Zierau.
Från Köpenhamn till Singapore
Teamet har tillsammans mer än 70 års erfarenhet av tillväxtmarknader, så kallade emerging markets. Fyra investerare arbetar från Köpenhamn, medan en är baserad i Singapore för att vara närmare de asiatiska marknaderna. Dessutom reser teamet flera gånger om året till regionerna som en del av arbetet med att utvärdera potentiella och befintliga investeringar.
För Jakob Zierau och hans kollega Pierre-Henri Cloarec är det av stort värde att träffa samma företag flera gånger, inte minst eftersom tillväxtmarknaderna omfattar mycket olika ekonomier, marknader och företagskulturer. Det innebär att informationsinsamlingen kräver mer än på mogna marknader.
– När man har träffat företagen personligen kanske fem gånger förändras dialogen. De vet att man är seriös och att man har varit investerare under lång tid. Man får en bättre förståelse för hur de tänker och en bättre grund för att förstå verksamheten i detalj och de bakomliggande drivkrafterna för tillväxten, säger Pierre-Henri Cloarec.
Han understryker samtidigt att informationen fortfarande måste vara offentligt tillgänglig. Fördelen med de många företagsmötena är alltså inte tillgång till hemlig information, utan möjligheten att bättre förstå och ifrågasätta den information som redan finns.
Samtidigt skiljer sig tillgången till marknaderna åt. En vanlig svensk investerare kan exempelvis inte utan vidare köpa aktier på det kinesiska fastlandet eller i Indien, och har endast begränsad tillgång till taiwanesiska aktier.
– Om man vill investera bredare på dessa marknader sker det därför oftast genom exempelvis en fond eller en ETF som har den nödvändiga marknadstillgången, säger Jakob Zierau.
När vi själva träffar företagen kan vi ställa de frågor som är viktiga utifrån vårt sätt att investera.
Ett möte kan förändra en investering
Den lokala närvaron handlar inte bara om att förstå en marknad bättre. Den kan också få direkt betydelse för om teamet väljer att köpa, behålla eller sälja en aktie. Ett möte med det kinesiska teknikbolaget Xiaomi fick exempelvis teamet att jämföra den aktuella utvecklingen med den ursprungliga investeringsidén. Slutsatsen blev att vissa av de faktorer som från början hade gjort bolaget attraktivt som investering hade förändrats i en riktning som de inte uppskattade. Resultatet blev att aktien såldes.
För den taiwanesiska chiptillverkaren TSMC ledde analysen till motsatt slutsats. Arbetet med att förstå bolagets konkurrensfördelar, värdedrivare och betydelse för den globala elektronikindustrin har gett teamet ett så starkt förtroende för investeringscaset att TSMC, enligt Jakob Zierau, är en av de tre största investeringarna i fonderna.
– Det kräver att man går hela vägen ner i detaljerna, träffar företaget, reser till Taiwan och förstår hur djupt och brett verksamheten är förankrad i i stort sett all elektronisk utrustning, säger han.
De två bolagen illustrerar därmed att företagsmötena inte handlar om att bekräfta för fondförvaltarna att de redan har rätt. Syftet är att ge dem ett bättre underlag, både för att stärka förtroendet för en investering och för att lämna den när förutsättningarna förändras.
En bra tillväxthistoria räcker inte
Men resor och möten med företagsledningar räcker inte på egen hand. De måste kombineras med en systematisk analys av både marknaden och det enskilda bolaget. Först söker teamet efter strukturella tillväxtområden som stigande välstånd och konsumtion, ökad tillgång till finansiella tjänster, bättre tillgång till sjukvård, teknologisk utveckling eller den gröna omställningen. Därefter kommer den svårare frågan: Vilka företag har tillräckligt hög kvalitet för att faktiskt kunna dra nytta av tillväxten?
Här använder teamet en så kallad spindelnätsmodell, där olika delar av bolagets kvalitet vägs samman. De tittar bland annat på hur väl positionerat företaget är inom det långsiktiga tillväxtområdet, hur starka dess konkurrensfördelar är, om bolaget kan höja priserna utan att förlora kunder, hur kostnadsstrukturen ser ut, hur stark balansräkningen är och vilken avkastning bolaget får på det kapital som investeras.
– Varje gång ett företag investerar en dollar vill man gärna att det ska få tillbaka mer än en dollar. Om det inte kan skapa ett bättre värde än alternativen skulle man, förenklat uttryckt, lika gärna kunna sätta pengarna på banken, säger Jakob Zierau.
Det handlar om avkastningen på investerat kapital. Ett företag blir inte ett kvalitetsbolag enbart genom att vara verksamt i en attraktiv tillväxtbransch. Det måste också kunna omvandla investeringarna till värdeskapande.
De olika delarna av analysen poängsätts och sammanställs i spindelnätsmodellen. Ju närmare bolaget kommer 10, som är den högsta möjliga poängen, desto högre bedömer teamet att kvaliteten är.
Och det behöver inte vara branschens största eller mest välkända bolag som får högst poäng. Även mindre företag kan vara attraktiva investeringar om de exempelvis levererar till de stora aktörerna och därigenom får ta del av samma strukturella tillväxt.
När man har träffat företagen personligen kanske fem gånger förändras dialogen. De vet att man är seriös och att man har varit investerare under lång tid.
ESG är en del av kvaliteten
Detsamma gäller Sustainable Stars-processen. Här ingår miljömässiga, sociala och bolagsstyrningsrelaterade faktorer i analysen, men Pierre-Henri Cloarec ser inte ESG som ett separat filter som läggs ovanpå investeringen i slutet av processen.
– Man kan inte ha en långsiktig fundamental syn på ett företag utan att också ta hänsyn till de miljömässiga, sociala och bolagsstyrningsrelaterade riskerna, säger han.
Enligt Nordea Asset Managements material använder bolaget ett eget ESG-system med mer än 12 000 bedömningar, och endast företag med ett internt A- eller B-betyg kan ingå i Sustainable Stars-universet. För teamet är frågan i slutändan densamma som i den övriga bolagsanalysen: Vilka faktorer avgör om företaget fortfarande är en bra investering om många år?
Skärmen kan inte berätta allt
Jakten på det bra företaget består därför av flera delar. Det måste finnas en långsiktig tillväxtmöjlighet. Företaget måste ha tillräckligt hög kvalitet för att kunna dra nytta av den. Ledningen, konkurrensfördelarna och kapitalanvändningen måste utvärderas, och ESG-riskerna måste vara förenliga med ett långsiktigt ägande.
Bokslut och finansiella rapporter kan analyseras från Köpenhamn, och modeller kan sätta siffror på kvaliteten. Men för fondförvaltarna Jakob Zierau och Pierre-Henri Cloarec uppstår den starkaste investeringsidén när siffrorna kan kombineras med en förståelse för företaget, ledningen och den marknad där verksamheten bedrivs. I vissa fall leder det till ökad övertygelse, som med TSMC. I andra fall leder det till en försäljning, som med Xiaomi.
För även om det har blivit enklare att få tillgång till världens mest avlägsna aktiemarknader, har arbetet med att verkligen förstå företagen inte nödvändigtvis blivit det.