*Det finns ingen garanti för framtida utfall eller att placeringsmål kommer att uppnås.
Vad hände?
Den 4 november höjde Riksbanken styrräntan från 1,75 till 2 procent. Den nya räntan gäller från och med den 11 november. Skälet är en starkare konjunktur, högre kostnader vilka orsakats av brist på exempelvis olja, som en följd av kriget i Mellanöstern, samt en svagare krona. Allt detta väntas driva inflationen över 2 procent nästa år. Riksbanken bedömer att det är sannolikt med ytterligare höjningar det närmaste året. Även den europeiska centralbanken, ECB, har höjt två gånger i år.

Charlotta Sjölander
Fondförvaltare svenska räntefonder
– Höjningen var i princip redan inprisad på marknaden, så själva beslutet gav små kursrörelser. Framöver är det framför allt förväntningarna på ytterligare höjningar som styr kurserna. Därför är signalen om fler höjningar viktigare än själva höjningen på 0,25 procentenheter, säger Charlotta Sjölander, ränteförvaltare på Nordea Asset Management.
Tre fondtyper, tre olika reaktioner
Räntefonder reagerar olika när räntorna förändras, det beror främst på hur lång löptid värdepappren i fonden har.
– Hur mycket andelsvärdet i en fond påverkas beror på fondens räntekänslighet, som kallas duration, och hur snabbt fonden kan investera om till det nya ränteläget, förklarar Charlotta Sjölander.
Vi jämför tre av våra fonder:
|
Nordea Likviditetsfond |
Nordea Bostadsobligationsfond |
Nordea Obligationsfond |
|
|
Duration (år) |
0,28 |
1,98 |
6,0 |
|
Anpassning till nya ränteläget |
Snabb, inom månader |
Gradvis, över ca 1 år |
Gradvis, över flera år |
|
Kursrisk vid stigande räntor |
Låg |
Måttlig |
Högre |
Likviditetsfonden har mycket kort räntebindning och många placeringar med rörlig ränta. Kursen påverkas knappt, och avkastningen stiger i takt med att räntorna på innehaven sätts om.
Bostadsobligationsfonden placerar främst i bostadsobligationer med låg kreditrisk och mestadels fast ränta.
Obligationsfonden har längre räntebindning och reagerar direkt när marknadsräntorna rör sig på ett icke förväntat sätt (dvs utöver vad marknaden redan före en räntehöjning prisat in).
Som tumregel faller värdet ungefär durationen gånger räntehöjningen, alltså cirka -1% procent vid en duration på 1,0.
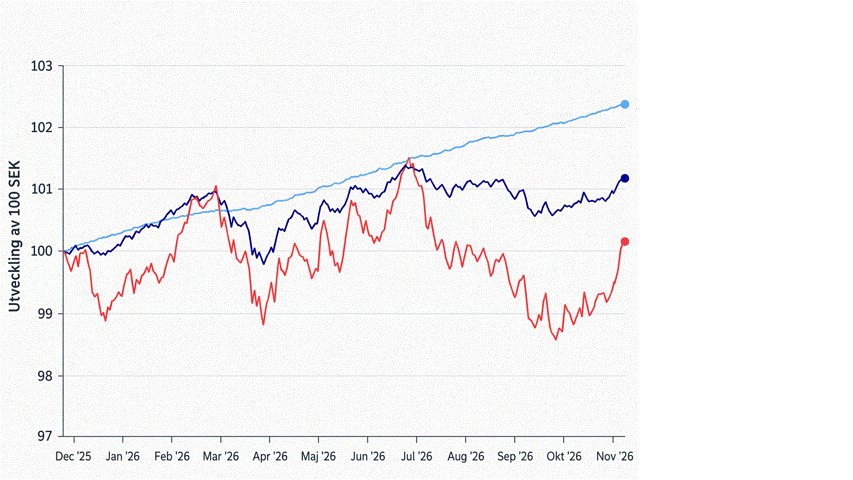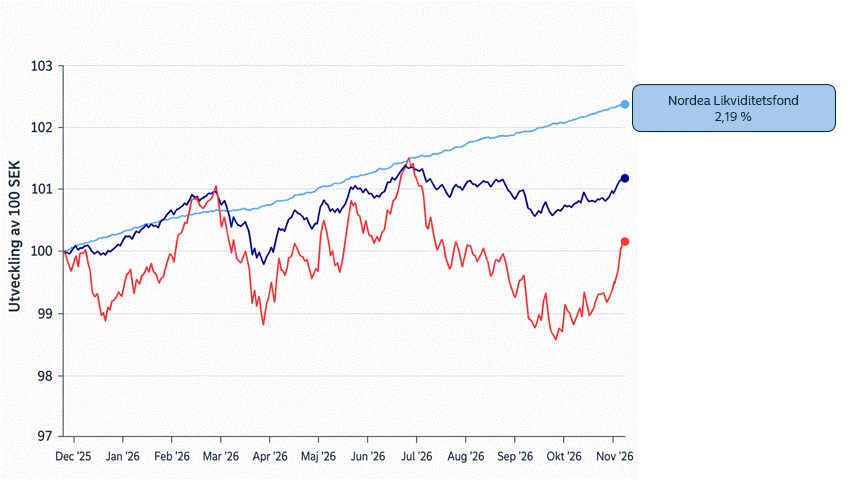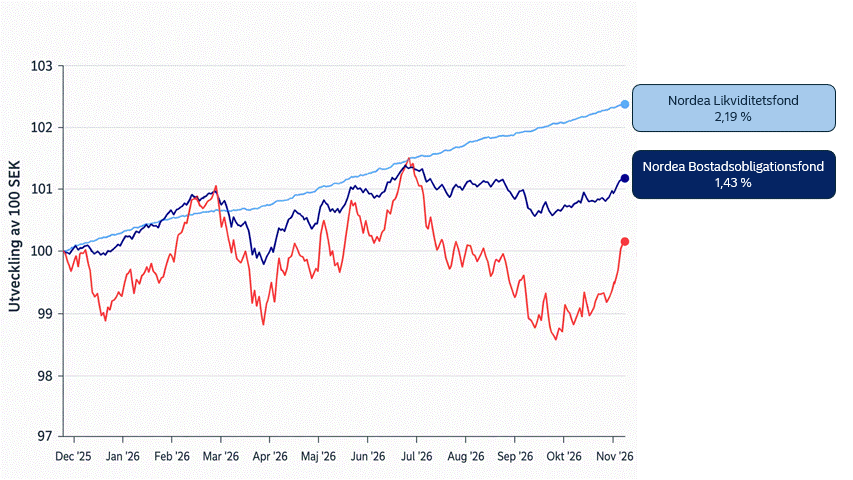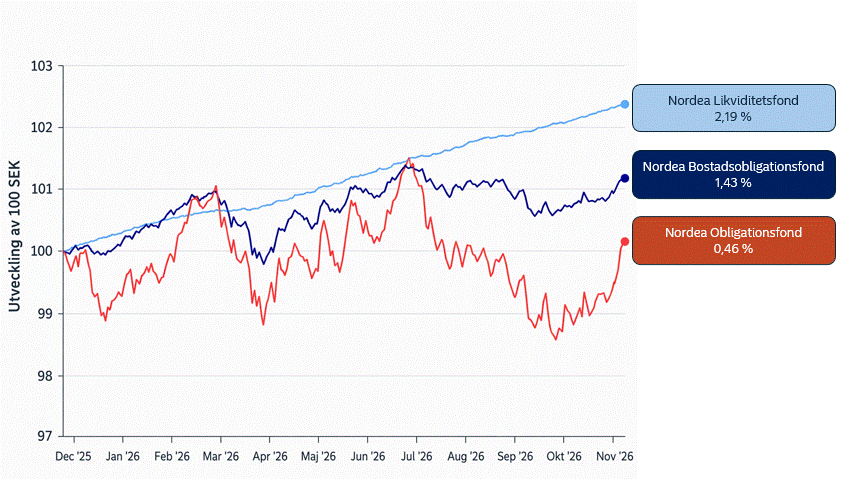
Grafen visar ett exempel på hur stora svängningar i värde tre olika typer av räntefonder har haft under det senaste året. Alla tre investerar på den svenska marknaden, men har olika duration.
Endast för illustrativt syfte. Historisk avkastning är ingen garanti för framtida resultat och investerare kan inte räkna med att få tillbaka hela det investerade beloppet. Värdet på din investering kan både öka och minska, och du kan förlora en del eller alla pengar du har investerat.
Styrräntan är bara en del av bilden
Styrräntan styr främst de korta räntorna. Ju längre löptid ett räntebärande värdepapper har, desto mer påverkas räntan på det av annat:
- Förväntningar om framtida styrräntor. Priset på en obligation påverkas redan i dag av hur marknaden tror att räntorna kommer att utvecklas. Därför reagerar priserna ofta mer på Riksbankens besked om framtiden än på själva räntehöjningen.
- Omvärlden och inflationen. Räntorna i USA och euroområdet samt utvecklingen av energipriserna påverkar de längre räntorna. Även inflationen i Sverige och Europa spelar in – både hur hög den är och hur hög den väntas bli.
- Kreditrisk och kronans värde. För obligationer med kreditrisk är det viktigt hur mycket extra ränta investerarna kräver för att ta risken att låntagaren inte kan betala tillbaka. Även kronans värde påverkar: en svagare krona gör importerade varor dyrare och bidrar till högre inflation.
Så ser vi på det närmaste året
Enligt Nordeas chefsanalytiker Torbjörn Isaksson så räknar Nordea med att styrräntan lämnas oförändrad vid nästa penningpolitiska möte i december, för att därefter höjas ytterligare till 2,25 procent i februari. Enligt Nordeas bedömning kommer detta att markera räntetoppen i den här räntecykeln.
Nordeas inflationsprognos för nästa år ligger något högre än Riksbankens, vilket innebär en uppåtrisk för vår styrränteprognos. Samtidigt skapar den finanspolitiska turbulensen i Frankrike osäkerhet kring tillväxtutsikterna i euroområdet, vilket har minskat försvagningstrycket på den svenska kronan. Detta är betydelsefullt eftersom det minskar inflationsriskerna inför nästa år.
– Prissättningen på marknaden visar däremot att marknaden förväntar sig lite mer än två räntehöjningar om vardera 25 räntepunkter under 2027, säger Charlotta Sjölander och fortsätter. Detta stärker i sin tur Nordeas bedömning att Riksbanken kommer att gå försiktigt fram med räntehöjningarna och att styrräntan når sin topp på 2,25 procent.
Varför högre räntor är positivt i det långa loppet
Ett eventuellt kursfall för räntefonder efter en räntehöjning är en engångseffekt, medan den högre räntan bidrar till den löpande avkastningen därefter.
– När vi köper nya obligationer till fonderna, eller ersätter innehav som förfaller, kan vi investera till högre räntenivåer. Över tid kan det väga upp kursfallet, och ju kortare duration, desto snabbare går anpassningen. Det ger oss bättre förutsättningar att leverera god riskjusterad avkastning framöver, avslutar Charlotta Sjölander.
Sammanfattning
- Riksbanken har höjt styrräntan till 2 procent och räknar med fler höjningar under det närmaste 12 månaderna.
- Styrräntan är bara en av flera faktorer som driver våra räntefonders värde.
- Högre räntor kan ge högre löpande avkastning, vilket på sikt ger bättre förutsättningar för räntesparande.
- En räntefond med kort räntebindning (duration) som Likviditetsfonden påverkas minst vid ej inprisade räntehöjningar och anpassar sig snabbast till en högre räntemiljö.
Innan du börjar spara i en fond bör du läsa det aktuella prospektet och faktablad. Du hittar faktablad, prospekt/informationsbroschyr, hel- och halvårsrapporter samt information om fondernas hållbarhetsrelaterade aspekter på vår webbplats. Alla investeringar innebär risker; det kan bli förluster. Du kan läsa mer om risken i olika fonder i prospektet och faktabladet. Det finns ingen garanti för framtida utfall eller att placeringsmål kommer att uppnås. Företag som nämns är endast exempel och ska inte betraktas som köp- eller säljrekommendationer, utan är enbart inkluderad i illustrativt syfte. Investeringen som främjas avser andelar i en fond, inte de enskilda tillgångar (såsom aktier i ett bolag) som fonden äger. Förvaltningsbolaget kan besluta att säga upp sina marknadsföringsarrangemang för sina fonder i alla EU-länder där den för närvarande är tillgänglig, i enlighet med tillämpliga EU-regler. Innan du gör en investering bör du konsultera professionella rådgivare och bedöma investeringens lämplighet.